このページは、マネーフォワード クラウド会社設立で会社設立を自分で進めている、または終えたばかりで、「税理士は頼むべきか」「頼むならどう連携し、いくらかかるのか」で判断が止まっている人に向けたまとめです。設立書類をつくる部分はツールで足ります。判断が分かれるのは、その後の税務・決算・役員報酬をどこまで自分で抱えるかです。ここでは法律上の線引き、データ共有の仕組み、顧問料の目安、税理士の探し方を、国税庁・e-Govとマネーフォワードの公式情報で確認できた範囲で整理し、詳しい個別記事へつなぎます(確認日:2026年10月18日)。
マネーフォワード 会社設立に税理士は必要か:法律上の線引き
会社設立に税理士は必要か、という問いには、法律上は「必須ではない」が答えです。税理士法第2条は、他人の求めに応じて税務代理・税務書類の作成・税務相談を業として行うことを税理士業務と定め、第52条は税理士・税理士法人でない者がこれを行うことを禁じています。会社が自社の法人設立届出書や法人税の申告書を自分で作成して提出することは、「他人の求めに応じて」に当たらないため、この制限の対象外です(e-Gov法令検索で2026年10月18日に条文を確認)。
そもそも設立登記までの書類は税務書類ではありません。マネーフォワード クラウド会社設立は、「STEP1 会社設立に必要な情報の入力」画面の入力から定款・登記申請書を作成する設立書類のツールで、税理士がいなくても登記まで進められます。注意したいのは逆向きの線引きで、知人の税理士でない人に申告書づくりを頼むと、無償であっても税理士法に触れ得る点です。違反には2年以下の拘禁刑又は100万円以下の罰金が定められています(税理士法第59条)。
つまり判断の分かれ目は「法律上できるか」ではなく、「設立後の税務を自分で回せるか」にあります。この思い込みの整理は、税理士への依頼でよくある5つの誤解の記事に詳しくまとめています。設立後に最初に出す法人設立届出書(設立の日以後2か月以内)や青色申告の承認申請書も、代表者が自分で書いて税務署に出せる書類です。次のセクションでは、税理士に頼むと決めた場合にデータをどう共有するかを見ていきます。
税理士と共有できるか:設立中と設立後で答えが変わる
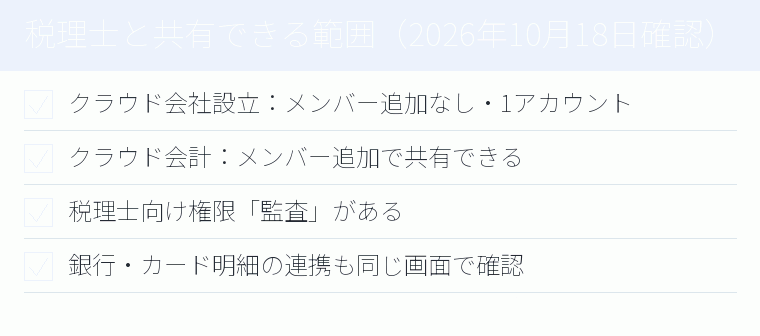
関連キーワードに出てくる「税理士と共有できるか」は、どの段階の話かで答えが変わります。マネーフォワード クラウド会社設立のFAQでは、このサービスにはメンバー追加機能がなく、1アカウントで利用するよう案内されています。定款や登記申請書の入力画面を、税理士が自分のIDで開くことはできません。
一方、設立後に使うマネーフォワード クラウド会計では、事業者ごとにメンバーを追加して帳簿を共有できます。マネーフォワードの解説記事(2026年5月1日更新)は、クラウド型の会計ソフトでは税理士とアカウントを共有すると、税理士の端末から最新の仕訳データを確認・編集でき、メールやUSBで仕訳データを送る手間や、双方のデータの不一致が起きにくくなると説明しています。ネットバンキングやカード明細の連携から自動で作られる仕訳であれば、通帳のコピーを別に送る必要も減ります。
したがって、会社設立の段階では入力予定の内容(資本金額・決算月・事業目的)を書き出して相談し、登記が終わってクラウド会計の事業者を作った時点で税理士を招待する、という二段構えが現実的です。会社設立の書類を自分で作る段階と、帳簿を一緒に見る段階を分けて考えると、相談のタイミングも決めやすくなります。
マネーフォワードで税理士 連携をするときの3つの決めごと
税理士 連携は、関連キーワードの中でも具体的な操作が問われる語です。マネーフォワード クラウド会計では、画面右上の事業者名から「メンバーの追加・管理」を開き、「メンバー追加」で「メールアドレス」「ユーザー名」「ユーザーに与える権限」「属性」を入力して「登録」を押す、という流れで税理士を招待します。操作そのものは数分で終わりますが、FAQによれば、別の顧問先ですでにこのサービスを使っている税理士も、新しいアカウントを作らずに自分の事業者へメンバーとして追加できます。その前に決めておくことが3つあります。
1つ目は権限です。帳簿を確認する公認会計士や税理士向けには「監査」という権限があり、修正仕訳まで任せるなら「管理者」や「一般」を選びます。2つ目はオーナーです。FAQによれば「オーナー権限」は各事業者に1アカウントのみで、事業者の削除やデータ連携に関する設定はオーナーだけが行えます。銀行口座の連携を守るため、オーナーは代表者が持ち続けるのが基本です。3つ目は契約主体で、会社が有料プランを契約して招待する形と、税理士事務所側の仕組み(会計記帳代行プランや顧問先承認)でつながる形があります。
顧問先承認で連携すると、会計・確定申告の「管理者」など広めの権限が自動で付きます。画面ごとの手順と、届くメールの件名までは、クラウド会計で税理士と連携する手順の記事で公式ヘルプに沿って確認できます。会社設立の直後に3つを決めておけば、第1期の決算まで設定を変えずに済みます。
すでにマネーフォワード クラウドを利用している人を自分の事業者に「メンバー」として追加することは可能ですか?(マネーフォワード クラウド会計(FAQ))を参照。
提携できる税理士は:公認メンバーと税理士検索の使い方
「提携できる税理士は」という質問に対して、マネーフォワードが用意しているのは「マネーフォワード クラウドの税理士検索」です。ここに載っているのは、マネーフォワード クラウド公認メンバーの税理士・社労士事務所で、検索画面では「区分」「都道府県」「市区町村」「得意業種」「得意分野」「公認メンバーランク」などの条件で絞り込めます。
公認メンバーランクはプラチナ、ゴールド、シルバー、ブロンズの順で、上位ほど同社のクラウド製品の導入経験が豊富な事務所とされています。問い合わせリストで「マネーフォワード クラウド事務局が選定した事務所の紹介を希望」を選ぶと、内容をもとに3〜5事務所が選ばれ、事務所から直接連絡が来る仕組みです。検索サイトは何度利用しても無料で、マネーフォワード クラウドをまだ使っていない人も問い合わせできると、よくあるご質問に書かれています(2026年10月18日確認)。
注意点もFAQに明記されています。問い合わせ後の連絡はマネーフォワードが関与・管理しておらず、連絡がない場合は事務所に個別に連絡する必要があります。また、確定申告の期限前は申し込みが集中し、対応できる事務所が少なくなる可能性があります。会社設立の直後、最初の決算まで時間がある時期に探し始めると、条件を比べる余裕が持てます。問い合わせの際は、会社設立の日・決算月・従業員の有無・使っている会計ソフトを最初に伝えると、事務所側も対応範囲と見積もりを返しやすくなります。
税理士 料金:顧問料とツール料金を分けて見積もる
税理士 料金を考えるときは、税理士に払う顧問料と、会計ソフトに払う利用料を分けて見積もります。顧問料について、マネーフォワード クラウドの税理士検索のよくあるご質問は、契約内容や状況で異なるため税理士と相談して決める流れだとしたうえで、従業員数の多い上位500の会計事務所へのアンケート(「月間プロパートナー2019年1月号」)では月額顧問料の平均が40,000円前後だったと紹介しています。調査時期が古く、規模の大きい事務所の平均である点を前提に、目安として読む数字です。
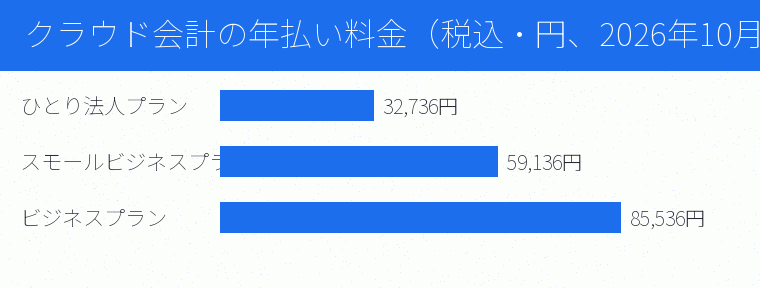
会計ソフトの側は、マネーフォワード クラウド会計の年払いでひとり法人プラン29,760円、スモールビジネスプラン53,760円、ビジネスプラン77,760円(税抜。税込では32,736円・59,136円・85,536円)です。2026年10月18日に公式ページで確認した金額で、2027年6月に料金体系の一部改定が予定されていると記載があります。税理士事務所が「会計記帳代行プラン」を契約している場合は、顧問先の費用負担なしで会計・確定申告を使える形もあるため、見積もりの際にどちらが契約するかを確認します。
また、年商500万円を下回る事業者については、会計事務所のサポートが不要なケースや金額条件でマッチングが難しいケースも多いとFAQに書かれ、税務署への問い合わせや税理士会の税務相談といった無料の窓口が案内されています。会社設立直後の売上見込みと照らして、顧問契約・決算だけの依頼・自分で申告の3案を並べて比べます。比べるときは年額に直し、顧問料の月額×12か月に決算料を足した額と、ソフト利用料、自分で申告した場合にかかる時間を同じ表に並べると差が見えます。
小さい会社と税理士:自分で決算する範囲と頼む範囲
「小さい会社 税理士」で検索する人の多くは、売上も取引件数も少ない第1期に顧問料を払うべきか迷っています。判断材料になるのは、申告を誤ったときのコストです。国税通則法第65条は、期限内に申告した後に修正申告や更正があった場合、原則として追加で納める税額の10%(期限内申告税額と50万円のいずれか多い金額を超える部分は5%加算)の過少申告加算税を課すと定めています。期限内に申告しなかった場合の無申告加算税は、第66条で原則15%です(2026年10月18日に条文を確認)。
小さい会社でも、法人税・地方税の申告書、課税事業者になれば消費税の申告書(免税かどうかは資本金や売上などの条件により異なります)、法人事業概況説明書、勘定科目内訳明細書と、決算期ごとに作る書類は少なくありません。日々の記帳はクラウド会計の自動仕訳で自分で進め、決算と申告書の作成だけを税理士に頼む、という分け方は、顧問契約より費用を抑えたい会社でよく検討される形です。ただし税理士に頼んでも、誤りがあれば加算税の対象になり得ることは変わりません。
どの時点から頼むべきかは、売上規模・従業員の有無・役員報酬の設計で変わります。具体的な目安は、税理士がいつから必要になるかの判断基準の記事で、設立後の届出期限とあわせて整理しています。会社設立から最初の決算月までの月数を数え、その間に記帳を自分で回せるかを試してから決める方法もあります。
法人化のタイミングと税理士に相談する時期
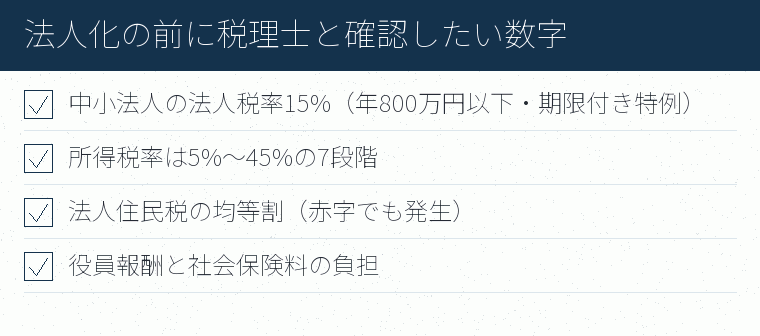
個人事業主が会社設立を考える場合、税理士に相談する最初のタイミングは登記の前、法人化を決める段階です。国税庁のタックスアンサーNo.5759によれば、資本金1億円以下の中小法人の法人税率は、年800万円以下の所得部分が15%、800万円超の部分が23.2%です。この15%は租税特別措置法による期限付きの軽減措置で、中小企業庁は2027年3月31日までに開始する事業年度を適用期限として案内しています。個人の所得税は5%〜45%の7段階の超過累進税率です(いずれも2026年10月18日に確認)。
ただし税率の比較だけでは結論は出ません。法人には赤字でもかかる法人住民税の均等割(資本金1,000万円以下・従業者50人以下の区分で標準税率の合計年7万円)があり、役員報酬を払えば社会保険料の会社負担も生じます。課税所得800万円前後が法人化の目安として語られることが多いものの、公的な単一基準ではなく、個別の試算が必要です。比べ方の軸は個人事業主と株式会社を比べる6つの軸の記事に、判断を誤りやすい点は法人化でよくある5つの思い込みの記事にまとめています。
法人化を決めたあとの会社設立の書類は、マネーフォワード クラウド会社設立で自分で作れます。税理士には設立前に資本金額と決算月を、設立後に役員報酬の金額を相談する、と時期を分けると、相談の回数を絞れます。役員報酬は、設立の日から3か月を経過する日までに決めた額を毎月同額で払うことが定期同額給与の条件になるため(国税庁タックスアンサーNo.5211)、この期限から逆算して相談日を置きます。
まとめ:税理士は「必要か」より「どこを任せるか」で決める
マネーフォワード クラウド会社設立は、会社設立の書類を自分で作るためのツールで、設立登記まではこれで足ります。税理士が関わるのは設立後の税務・決算・社会保険・役員報酬で、法律上も自社の申告を自分で行うことは制限されていません。だからこそ、どこまで自分で抱え、どこを任せるかを、申告を誤ったときのコストと顧問料の両方を見て決めることになります。
税理士を探すときは、クラウド会計に慣れた事務所を探せる公認メンバーの検索のほか、日本税理士会連合会の「税理士情報検索サイト」で、登録されている税理士・税理士法人を確認できます。税理士・税理士法人は必ず事務所所在地を管轄する税理士会に所属し、日本税理士会連合会に登録されていると同サイトに明記されています(令和8年9月30日時点の登録情報。2026年10月18日確認)。紹介を受けた事務所の登録をここで確かめておくと安心材料が一つ増えます。
当サイトでは、会計事務所SoVaの「士業伴走プラン」を紹介しています。同プランの設立サポートはfreee会社設立を利用する前提で、設立サポート手数料0円は顧問契約(月1.5万円〜)とあわせて依頼する場合の条件です。設立書類の作成を置き換えるものではなく、設立後の税務・決算を相談する先の一例として検討してください。まずは会社設立後の最初の決算月を確認し、その2か月前までに依頼するかどうかを決めるところから始めてみてください。